Artykuł sponsorowany
Jak autocasco rozlicza szkody parkingowe i stłuczki w warszawskim ruchu
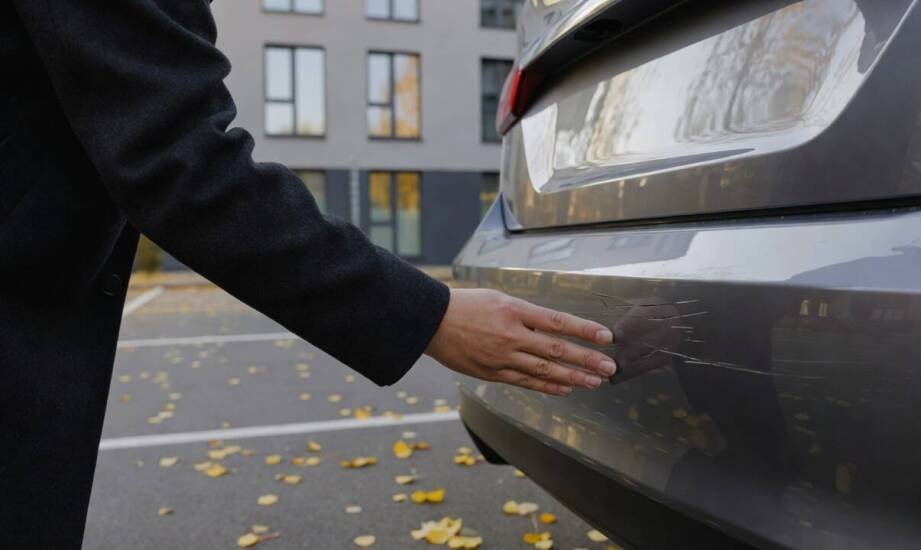
W miejskim zgiełku o rzeczywistym komforcie ochrony w ramach autocasco decydują wariant rozliczenia szkody, wysokość udziału własnego oraz szczegółowe zapisy w ogólnych warunkach ubezpieczenia. Wybór polisy dla kierowcy poruszającego się w gęstym ruchu i pozostawiającego auto na zatłoczonych parkingach wymaga precyzyjnej oceny tych parametrów jeszcze przed zawarciem umowy. Różnice między poszczególnymi ofertami ujawniają się najczęściej dopiero w momencie zgłoszenia stłuczki. Znajomość działania mechanizmów finansowych pozwala uniknąć późniejszych niespodzianek przy naprawie auta.
Różnice między rozliczeniem kosztorysowym a serwisowym
Rozliczenie serwisowe polega na naprawie pojazdu w warsztacie partnerskim lub autoryzowanej stacji obsługi z bezpośrednim przepływem środków między ubezpieczycielem a placówką. Właściciel oddaje uszkodzony samochód do warsztatu, który bierze na siebie ciężar prowadzenia formalności związanych z wyceną i zamawianiem części. Taki wariant oznacza bezgotówkowe rozliczenie na podstawie faktury za rzeczywiste koszty naprawy, często z wykorzystaniem oryginalnych podzespołów i przy zachowaniu rynkowych stawek robocizny.
Opcja kosztorysowa działa w zupełnie innym modelu, opierając się na wycenie przygotowanej przez rzeczoznawcę za pomocą specjalistycznych programów, takich jak Audatex czy Eurotax. Towarzystwo wypłaca ustaloną kwotę bezpośrednio na konto poszkodowanego, który następnie samodzielnie poszukuje rzemieślnika i nadzoruje proces renowacji. Przy takim scenariuszu wypłata świadczenia następuje na podstawie odgórnych norm czasowych i stawek średnich, które nierzadko różnią się od cen obowiązujących w autoryzowanych serwisach.
Decyzja o sposobie likwidacji szkody rzutuje na zakres wymaganej dokumentacji oraz termin powrotu auta do pełnej sprawności. Przy ubezpieczeniu samochodu w Warszawie, gdzie kolejki do specjalistów bywają długie, obsługa w wariancie warsztatowym znacznie usprawnia cały proces. Multiagencja Anmar Ubezpieczenia omawia te różnice podczas analizy ofert, zwracając uwagę, że opcja kosztorysowa przerzuca pełną odpowiedzialność za jakość użytych części i wykonanie prac blacharskich na barki właściciela pojazdu.
Amortyzacja, udział własny i miejskie szkody
Zjawisko amortyzacji to mechanizm polegający na pomniejszeniu wartości odszkodowania o procent odpowiadający stopniowi zużycia starych elementów. Wielkość takiego potrącenia zależy bezpośrednio od wieku pojazdu i wynika z tabel dołączonych do umowy ubezpieczeniowej. W przypadku aut kilkuletnich współczynniki te sięgają czasami kilkudziesięciu procent, co wymusza dopłatę do nowych części z własnej kieszeni. Zapis ten dotyczy wyłącznie polisy autocasco i nie ma zastosowania przy likwidacji szkody z ubezpieczenia sprawcy zdarzenia.
Finansowe partycypowanie w naprawie przyjmuje także formę udziału własnego lub franszyzy redukcyjnej. Oba pojęcia oznaczają określoną z góry kwotę, którą kierowca samodzielnie dokłada do usunięcia usterki. Wprowadzenie takiej klauzuli do dokumentacji zwykle obniża wyjściową składkę, ale automatycznie ucina część przelewu od ubezpieczyciela. Podobnie działa franszyza integralna, która wyznacza dolny próg kwotowy, poniżej którego towarzystwo w ogóle nie uruchamia procedury wypłaty.
Codzienne użytkowanie samochodu w gęstej zabudowie generuje specyficzne ryzyka, takie jak zarysowania karoserii na wąskich miejscach postojowych czy drobne otarcia w korkach. Szkody parkingowe podlegają ocenie rzeczoznawcy, pod warunkiem że zachowanie kierowcy nie nosiło znamion rażącego niedbalstwa. Zostawienie pojazdu w miejscu ewidentnie niedozwolonym lub utrudniającym ruch może skutkować odrzuceniem roszczenia. Wszystkie kolizje drogowe wymagają poprawnego udokumentowania okoliczności, aby proces decyzyjny przebiegł sprawnie.
Rekompensata za wybite szyby lub skutki aktów wandalizmu mocno zależy od wybranego pakietu, ponieważ nie każda oferta traktuje te zdarzenia jako standard w podstawowym wariancie. Kradzież radia czy nawigacji wiąże się z kolei z rygorystycznymi wymogami po stronie poszkodowanego. Otrzymanie przelewu wymaga terminowego zawiadomienia służb, utrzymania certyfikowanych zabezpieczeń elektronicznych i wcześniejszego uwzględnienia sprzętu w wartości pojazdu.
Analiza twardych wyłączeń odpowiedzialności
Postanowienia ogólnych warunków ubezpieczenia wyznaczają ramy każdej polisy poprzez precyzyjny katalog zdarzeń wyłączonych z ochrony. Żadna instytucja finansowa nie pokryje kosztów naprawy, jeśli kierowca doprowadził do zderzenia umyślnie, prowadził bez uprawnień albo znajdował się pod wpływem substancji odurzających. Świadomość tych restrykcji oraz przestrzeganie narzuconych procedur zgłoszeniowych pozwalają bezpiecznie przejść przez ścieżkę likwidacji. Codzienna jazda po aglomeracji wymusza weryfikację oferty właśnie pod kątem udziałów własnych, wariantu serwisowego i ochrony przed typowymi uszkodzeniami postojowymi. Dokładna analiza tych parametrów ukazuje faktyczny zakres podpisywanego kontraktu.
Kategorie artykułów
Polecane artykuły
Jakie cechy partii rzepaku najbardziej zmieniają wycenę podczas przyjęcia do skupu
Dwie partie rzepaku zebrane z sąsiednich pól często wyglądają identycznie pod względem barwy i zapachu. Kiedy trafiają do punktu odbioru w upalny dzień, ich ostateczna wycena potrafi się drastycznie różnić przez jeden ukryty detal jakościowy. Pierwszy ładunek zawiera 8% wilgoci oraz 1,5% zanieczyszc
Jak przygotować się do zabiegu implantacji alkoholowej wszywki?
Zabieg implantacji wszywki alkoholowej stanowi jedną z metod stosowanych w leczeniu uzależnienia od alkoholu. Proces ten może odbywać się zarówno w gabinecie, jak i w domu pacjenta, z zachowaniem dyskrecji oraz z uwzględnieniem komfortu. Wszywka zawiera substancję czynną Esperal. Przygotowanie